 Se connecter
Études de la valeur de reconstruction
Faites évaluer le coût de reconstruction de l'immeuble
Pour répondre aux exigences de la loi 141, les syndicats de copropriété au Québec doivent mandater un spécialiste en évaluation afin de déterminer le coût de reconstruction de leur actif à des fins d'assurance.
Obtenez votre soumission dès maintenant !
Valeur du coût de reconstruction
 3 568 097$
Études de la valeur de reconstruction
Pour répondre aux exigences de la loi 141, les syndicats de copropriété au Québec doivent mandater un spécialiste en évaluation afin de déterminer le coût de reconstruction de leur actif à des fins d'assurance.

Qu'est-ce qu'une évaluation du coût de reconstruction ?
Une évaluation du coût de reconstruction est une estimation du montant nécessaire pour reconstruire un bâtiment à l'identique après un sinistre, incluant les matériaux, la main-d'œuvre, et les frais associés, selon les normes actuelles de construction.

Pourquoi est-il important d'évaluer la valeur de reconstruction d'un immeuble ?
Évaluer la valeur de reconstruction d'un immeuble est essentiel pour s'assurer que la police d'assurance couvre adéquatement les coûts de reconstruction, évitant ainsi un déficit de couverture qui pourrait impacter financièrement les copropriétaires.
Qui doit réaliser l'évaluation de la valeur de reconstruction selon la Loi 141 ?
La Loi 141 stipule que l'évaluation de la valeur de reconstruction doit être effectuée par un professionnel qualifié, tel qu'un évaluateur agréé, membre de l'Ordre des évaluateurs agréés du Québec (OEAQ).

À quelle fréquence doit-on réaliser l'évaluation de la valeur de reconstruction ?
L'évaluation de la valeur de reconstruction doit être mise à jour régulièrement pour refléter les coûts actuels de construction, généralement tous les cinq ans, ou plus fréquemment si des rénovations ou modifications importantes sont apportées à l'immeuble.
Les étapes d'un mandat avec les professionnels de Regisco
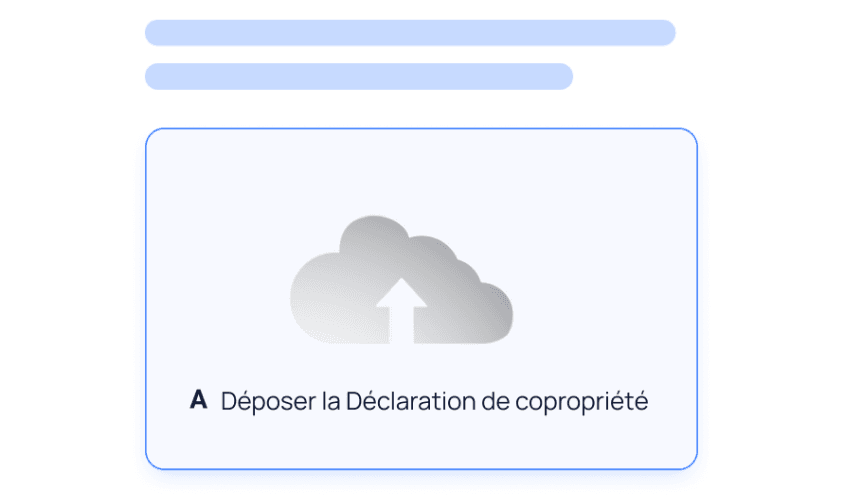
Étape 1
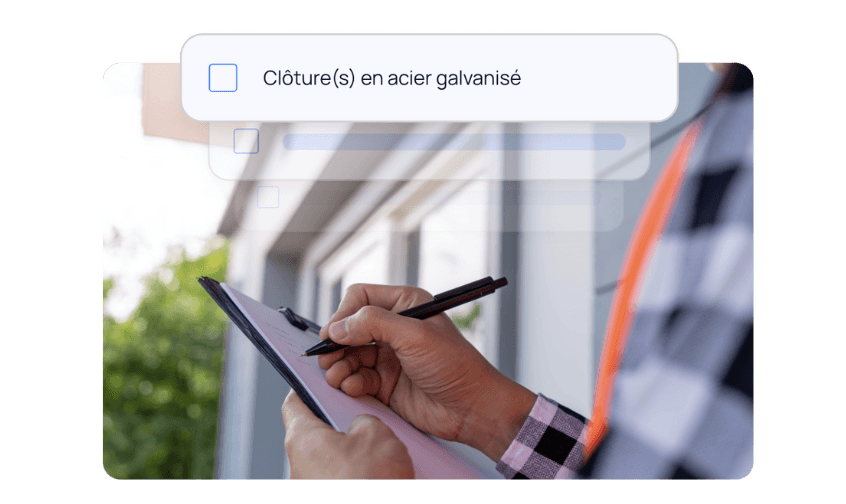
Un questionnaire en ligne vous sera acheminé afin de récolter les informations importantes pour la réalisation du mandat : déclarations, certificat de localisation, registre des parties privatives, plans du bâtiment, etc.
Étape 2
Dans un délai de 30 jours, un expert se présentera à votre copropriété afin de visiter les parties communes de l’immeuble, ainsi qu'une à deux unités privatives.
Étape 3
Dans un délai maximum de 30 jours, le syndicat recevra l'expertise de la valeur assurable. À la demande du client, il sera possible de rencontrer un expert afin de discuter des résultats (sans frais).
Un service clé en main.
Chaque mandat que nous entreprenons est soumis à un processus d'accompagnement rigoureux conçu pour répondre aux besoins de votre copropriété. Découvrez pourquoi plus de 350 clients ont choisi de faire confiance à Regisco.

Solution intégrée
Avec notre outil numérique, vos données deviennent dynamiques et modulables. Prenez le contrôle de votre planification budgétaire!
Tarif forfaitaire
Profitez de tarifs réduits pour les offres groupées, les révisions de mandats et les services combinés.
Approche adaptée
Nous vous soutenons à chaque étape du projet et nous demeurons disponibles après le mandat pour répondre à vos questions.
Accompagnement
Notre équipe est spécialisée dans le domaine de la copropriété. Nous comprenons vos enjeux quotidiens.
Qualité du rapport
Nous avons élaboré un rapport clair, facile à comprendre, et conforme aux meilleures pratiques de l'industrie.
Experts du bâtiment
Une étude entièrement réalisée par des ingénieurs et technologues membres d'un ordre professionnel.
J'ai eu le plaisir de travailler avec Regisco pour effectuer l'étude du fonds de prévoyance de quelques immeubles de copropriétés à Montréal. Une compagnie jeune et dynamique très professionnelle. Merci à Kayci de nous avoir épaulés durant ce projet !
 Zachary RoyGestior
Regisco a effectué l’étude de fonds de prévoyance de quelques immeubles que nous avons sous gestion (immeubles allant de 33 à 119 unités). Dans tous les dossiers, le rapport fourni est professionnel et de qualité.
 Émilie AubinSentinel
Notre syndicat de copropriétaires a fait affaire avec Regisco pour notre étude du fonds de prévoyance et sommes très heureux du service en terme de rapidité, communication et rapport qualité prix. Je le recommande a tous les syndicat voulant faire affaire avec une équipe de jeunes dynamiques qui sont à l’avant garde !
Elliot BeaumierAdministrateur du EDV Phase 8Découvrez les régions desservies
Consultez les zones urbaines où nous sommes le plus actifs et bénéficiez de nos services spécialisés pour la gestion et la préservation de vos immeubles.
Gatineau
Optimisez la gestion de vos immeubles à Gatineau, Hull, Aylmer, et dans l’Outaouais avec nos services spécialisés en étude du fonds de prévoyance et carnet d’entretien adaptés aux besoins locaux.
Voir les mandats réalisés
Grand Montréal
Renforcez la durabilité de vos immeubles à Montréal, Laval, Longueuil, et dans toute la Rive-Nord et Rive-Sud avec notre expertise en étude du fonds de prévoyance et carnet d’entretien.
Voir les mandats réalisésQuébec
Préservez la valeur de vos immeubles à Québec, Lévis et la Capitale-Nationale avec nos services spécialisés en étude du fonds de prévoyance et carnet d’entretien sur mesure.
Voir les mandats réalisésSherbrooke
Assurez la longévité de vos immeubles à Sherbrooke, Magog et dans toute l’Estrie grâce à nos solutions personnalisées en étude du fonds de prévoyance et carnet d’entretien.
Voir les mandats réalisés
Faites votre demande de soumission dès maintenant.
Sans frais et sans engagement.
Foire aux questions
Trouvez les réponses aux questions les plus fréquentes.
La Loi 141 est une réforme majeure visant à moderniser le secteur financier au Québec, avec des modifications significatives pour les assureurs. Elle impose des obligations accrues en matière d'évaluation de la valeur assurable des copropriétés afin d'assurer une couverture adéquate en cas de sinistre.
L'évaluation prend en compte plusieurs facteurs, dont la superficie de l'immeuble, les matériaux de construction, les normes de construction actuelles, et les coûts de main-d'œuvre.
L’absence d’une évaluation peut entraîner une couverture d'assurance inadaptée, laissant les copropriétaires responsables de la différence en cas de sinistre. Cela peut aussi compliquer les relations avec les assureurs et les créanciers hypothécaires qui peuvent demander de consulter l’évaluation lors des renouvellements.
La Loi 141 impose aux syndicats de copropriété l'obligation de faire réaliser une évaluation de la valeur de reconstruction et de s'assurer que leur couverture d'assurance est suffisante pour protéger les copropriétaires.
Le non-respect de la Loi 141 peut entraîner des sanctions, y compris des amendes, et expose les copropriétaires à des risques d’appels de fonds en cas de sinistre non couvert.
Le fonds d’auto-assurance est un fonds que les copropriétés doivent constituer pour couvrir les franchises d'assurance en cas de sinistre. Ce fonds sert de réserve pour répondre rapidement aux besoins financiers lors d’un sinistre et doit correspondre à la seconde franchise la plus élevée mentionnée dans le contrat d’assurance.
En cas de sous-évaluation et de défaut de souscrire à une assurance couvrant la valeur de reconstruction de l'immeuble, les administrateurs pourraient être tenus responsables d'une insuffisance de fonds en cas de sinistre.
Vous avez encore des questions ?
Écrivez-nous ou planifiez une séance d'information virtuelle avec notre équipe dès maintenant.